מדריך עסקי פטאיה 2026
SDE | מכפילים | הערכת שווי | הימנעו מתשלום מופרז
כיצד להעריך שווי של עסק קטן בפטאיה לפני הקנייה
מדריך מעשי לשיטת ה-SDE, מכפילי הערכת שווי, והדגלים האדומים שצריכים לשנות את המספר שלכם — מותאם לברים, מסעדות, אכסניות (Guesthouses) ועסקי שירות בפטאיה. מעודכן ליוני 2026.
נתוני מפתח:
2–4x: מכפיל SDE טיפוסי לעסקים קטנים.
SDE: המדד הסטנדרטי להערכת שווי של עסק קטן.
2.57x: ממוצע עולמי למכפילי SDE (נכון ל-2024).
3 שנים: היסטוריית הנתונים הפיננסיים שיש לבדוק.
מדוע "המחיר המבוקש" ו"השווי" הם מספרים שונים
לכל עסק המוצע למכירה בפטאיה יש מחיר מבוקש (Asking Price). לעומת זאת, רק למעטים יש שווי מאומת ובלתי תלוי. הפער בין שני המספרים הללו הוא המקום שבו קונים נבונים חוסכים עשרות אלפי דולרים — או לחלופין, משלמים סכום מופרז ללא הצדקה. הערכת שווי מקצועית קובעת את השווי הכלכלי של העסק על בסיס ביצועים פיננסיים, מגמות בתעשייה, נתוני שוק להשוואה ופוטנציאל עתידי — ולא על סמך מה שהמוכר מקווה להרוויח. (מקור: Alphabridge, 2025).
עבור עסקים קטנים — הסוג הנפוץ ביותר לרכישה בפטאיה (ברים, מסעדות, אכסניות, ספא וחנויות שירות) — המדד הסטנדרטי להערכת שווי הוא SDE (Seller's Discretionary Earnings), ולא EBITDA. שיטת ה-SDE היא הנפוצה ביותר בעולם להערכת שווי של עסקים קטנים ובינוניים, והמדד המקובל ביותר בקרב קונים, מוכרים וברוקרים עסקיים. (מקור: Morgan & Westfield, 2024; Arthur Berry & Associates, 2026).
שלב 1 — חישוב ה-SDE (רווחי בעלים לפי שיקול דעת)
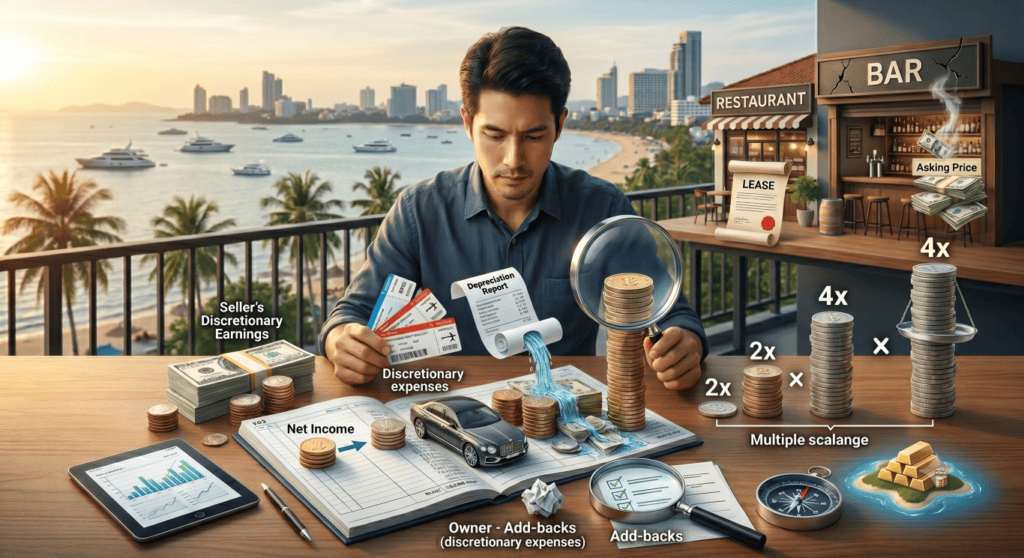
ה-SDE מייצג את התועלת הפיננסית הכוללת שמפיק בעלים-מפעיל (Owner-Operator) במשרה מלאה מהעסק מדי שנה. מספר זה מרחיק לכת מעבר לשורת "הרווח הנקי" המופיעה בדוח רווח והפסד (P&L). החישוב מתחיל ברווח הנקי לפני מס, ומוסיף בחזרה את כל ההוצאות שתרמו לרווחתו האישית של הבעלים, ולא לעסק עצמו.
נוסחת SDE:
שכר והטבות בעלים: המשכורת המלאה, ביטוחים, וכל הטבה אישית אחרת ששולמה דרך העסק.
הוצאות לפי שיקול דעת: עלויות ספציפיות לבעלים שאינן הכרחיות לתפעול השוטף — כגון רכב אישי, ארוחות בידור או נסיעות שחויבו על חשבון העסק.
פחת והפחתות: הוצאות חשבונאיות שאינן משקפות תזרים מזומנים ממשי.
הוצאות חד-פעמיות: עלויות שלא צפויות לחזור על עצמן, כגון סכסוך משפטי, נזקי הצפה, או חודש חלש במיוחד — אלו אינם משקפים את פעילות הליבה השוטפת.
אזהרה: לא כל תוספת (Add-back) תשרוד בדיקה התאמות חסרות ביסוס עלולות להכשיל עסקה. אם "הוצאות לפי שיקול דעת" רבות מדי אינן מגובות במסמכים, אמון הקונה במספרים יצנח, וכל בנק שמעורב במימון עשוי פשוט לסרב להכיר בשווי המנופח. דרשו תמיד קבלות ודפי בנק המגבים כל הוצאה שהמוכר מבקש "להחזיר" לחישוב. (מקור: Sundance Financial, 2026).
שלב 2 — החלת המכפיל הנכון
לאחר שחישבתם את ה-SDE, הכפילו אותו במכפיל המתאים לענף כדי להעריך את שווי העסק. בעולם, המכפילים לעסקים קטנים נעים לרוב בין 2x ל-4x מה-SDE — אם כי המספר המדויק תלוי בגודל העסק, קצב הצמיחה, רמת הסיכון והמגזר.
כלל אצבע: המכפיל גדל ככל שסכום ה-SDE גדל — עסקים גדולים ויציבים יותר נחשבים לפחות תלויים בבעלים בודד, ולכן זוכים למכפילים גבוהים יותר. (מקורות: Choice Business Opportunities, 2024; Peak Business Valuation, 2026; BizBuySell Insight Report, 2024).
דוגמה מעשית — מסעדה בפטאיה
תיאור: מסעדה קטנה המופעלת על ידי הבעלים, מבוססת על נתונים פיננסיים של שנתיים.
חישוב שווי מוערך: 1,980,000 ฿ (SDE) × מכפיל 2.3x = 4,554,000 ฿
המסקנה: אם המוכר דורש 6,500,000 ฿ עבור מסעדה זו, ההערכה המבוססת על SDE מראה שאתם נדרשים לשלם כ-43% מעל לשווי שוק שניתן להצדיק. זהו בסיס חזק למשא ומתן — או סיבה טובה לסגת מהעסקה. (מקור לשיטה: Toast / We Sell Restaurants, 2025–2026).
3 שיטות הערכת שווי (בשימוש משולב)
מכפיל SDE (גישת ההכנסות): השיטה העיקרית לעסקים קטנים המופעלים על ידי בעלים. בודקת כמה הכנסה העסק מייצר ומחילה מכפיל שוק. זוהי גישת ברירת המחדל ברחבי העולם לעסקים המכניסים פחות מ-5 מיליון דולר.
גישת עסקאות השוואה: הצלבה מול עסקים דומים שנמכרו לאחרונה בפטאיה (אותו מגזר, גודל דומה, ואיכות מיקום). משמש כמבחן מציאות לתוצאת ה-SDE, אם כי קשה לעתים להשיג נתונים בשווקים לא-פורמליים.
הערכת שווי נכסים (שווי רצפה): מיועד לעסקים במצוקה או שנסגרו. מחשבים את שווי הציוד, הריהוט והמלאי שנותר, בניכוי התחייבויות. זה קובע את "הקו התחתון" (Floor Value) — כמה שווה העסק גם ללא פעילות שוטפת או מוניטין.
מה מעלה או מוריד את המכפיל?
מעלה את המכפיל: הכנסות יציבות, שיעור גבוה של לקוחות חוזרים, מקורות הכנסה מגוונים, תלות מינימלית בבעלים, תעשייה מקומית צומחת, ומיקום מעולה ומגובה בחוזים.
מוריד את המכפיל: תלות כבדה בבעלים, מכירות במזומן שלא ניתן לאמת, חוזה שכירות קצר או בעייתי, תלות במספר קטן של לקוחות מפתח, ומגמת ירידה שנתית בהכנסות.
עסקים עתירי מזומן: בשווקים בהם הנהלת חשבונות בלתי-פורמלית היא נפוצה, יש לחפור מתחת לדוחות הפיננסיים. אמת את ההכנסות מול נתוני קופה (POS) ותנועות בנק, ולא רק מול הצהרות המוכר.
תוספות (Add-backs) ללא גיבוי: אם להוצאות שהמוכר מבקש להוסיף בחזרה אין קבלות או נתיב בנקאי, מחקו אותן לחלוטין מחישוב ה-SDE שלכם. אל תסמכו על מילתו של המוכר.
EBITDA לעומת SDE — מה רלוונטי לעסקה שלכם?
ה-SDE משמש כאשר הקונה הפרטי יתפעל בעצמו את העסק ביומיום — שזהו הסטנדרט לכמעט כל רכישת עסק קטן בפטאיה. EBITDA משמש כאשר חברה רוכשת את העסק ותצטרך להעסיק מנהל שיחליף את תפקידו של הבעלים (רלוונטי לעסקים גדולים, ריבוי סניפים, או תפעול באמצעות חברת ניהול).
הפער יכול להיות עצום: דוגמה מהעולם האמיתי: עסק המתומחר במכפיל של 2.5x מבוסס EBITDA עשוי להיות מוצע ב-$75,000, בשעה שאותו עסק בדיוק המתומחר ב-2.5x מבוסס SDE שווה $287,500. זהו פער של $212,500 הנובע אך ורק מהשימוש במדד הנכון. בדקו תמיד באיזה נתון המוכר משתמש לפני שתשוו מחירים. (מקור: We Sell Restaurants, 2025).
סיכום
הערכת שווי של עסק קטן בפטאיה דורשת שלושה שלבים ממושמעים: חישוב SDE מבוסס (על ידי הוספת הוצאות בעלים מגובות במסמכים בלבד), החלת מכפיל התואם את גודל העסק והסיכון בו, והצלבה מול נתוני מכירות דומות באזור. כלל האצבע של 2x–4x הוא רק נקודת פתיחה, לא התשובה הסופית. השקעת כמה שעות בחישוב מדויק זה — רצוי בליווי רואה חשבון שמכיר את השוק התאילנדי — תחסוך לכם לרוב עשרות אלפי דולרים בהשוואה להסכמה עיוורת למחיר המבוקש.
רק לצורך מידע. אינו מהווה ייעוץ משפטי או פיננסי. מקורות: Morgan & Westfield (2024–2026), Arthur Berry & Associates (2026), Sundance Financial (2026), Toast / We Sell Restaurants (2025–2026), Peak Business Valuation (2026), Choice Business Opportunities (2024), Alphabridge (2025), Aviaan Accounting (2026). תמיד היעזרו ברואה חשבון או איש מקצוע מוסמך לפני סיכום של מחיר רכישה כלשהו.
רוצים להשקיע בפטאיה בביטחון?
כמו בעסק, גם בנדל"ן חשוב לדעת להעריך שווי לפני שקונים, ואנחנו נעזור לכם להשוות פרויקטים ומחירים. צוות Casa Pattaya מלווה משקיעים ישראלים מהאיתור ועד המפתח.


